Kartu Debit vs Kartu Kredit Perusahaan: Mana yang Cocok untuk Bisnis?
Pemilik bisnis dan tim finance membandingkan kartu debit perusahaan dengan kartu kredit sebelum memutuskan alat bayar untuk tim.
Kartu debit perusahaan memakai saldo milik perusahaan sendiri, sedangkan kartu kredit perusahaan memakai dana pinjaman dari bank yang dibayar belakangan. Singkatnya, kartu kredit adalah soal akses ke utang, sedangkan kartu debit adalah soal kontrol atas pengeluaran.
Monit Insight
- Kartu kredit perusahaan cocok jika bisnis butuh tenggat pembayaran dan lolos penilaian kredit bank. Kartu debit cocok jika masalah utamanya adalah mengatur siapa boleh belanja apa, dan berapa.
- Banyak bisnis sebenarnya butuh kontrol pengeluaran, tetapi menghabiskan waktu mengejar limit kredit.
- Keduanya bisa dipakai bersamaan: kredit untuk kebutuhan yang memang butuh tenggat, debit untuk belanja tim sehari-hari.
Iklan Meta berhenti tayang di tanggal 18. Akun iklannya aman. Yang habis adalah limit kartu kredit perusahaan, yang di minggu yang sama juga dipakai untuk langganan software dan tiket dinas tim sales. Skenario seperti ini lebih sering membuat perusahaan memikirkan ulang kartunya daripada urusan bunga atau sumber dana.
Ada juga yang belum sampai tahap itu. Pengajuan kartu kreditnya ditolak karena laporan keuangan belum rapi, atau bank hanya menyetujui satu kartu yang akhirnya dipakai bergantian oleh lima orang.
Di bawah ini kartu debit dan kartu kredit perusahaan dibandingkan lewat kebutuhan sehari-hari pemilik bisnis dan tim finance: syarat, jumlah kartu, kontrol, biaya, dan risikonya. Kalau Anda lebih tertarik membandingkan corporate card dengan kartu kredit bank untuk bisnis online, baca Corporate Card vs Kartu Kredit Bank untuk Bisnis Online.
Apa perbedaan kartu debit dan kartu kredit perusahaan?
Kartu kredit perusahaan (corporate credit card) diterbitkan bank berdasarkan penilaian kredit perusahaan. Bank memberikan limit, perusahaan berbelanja memakai limit itu, lalu membayar tagihannya pada tanggal jatuh tempo. Jika tagihan tidak dilunasi penuh, ada bunga dan denda.
Kartu debit perusahaan (business debit card) terhubung ke rekening atau saldo milik perusahaan. Setiap transaksi langsung memotong saldo, jadi perusahaan hanya bisa membelanjakan uang yang memang sudah ada. Pada kartu debit perusahaan modern, finance biasanya juga bisa memberi limit terpisah untuk setiap kartu.
| Aspek | Kartu debit perusahaan | Kartu kredit perusahaan |
|---|---|---|
| Sumber dana | Saldo milik perusahaan | Pinjaman dari bank, dibayar belakangan |
| Syarat pengajuan | Rekening bisnis aktif, tanpa penilaian kredit | Penilaian kredit: laporan keuangan, umur usaha, kadang jaminan |
| Jumlah kartu | Bisa dibuat per karyawan, tim, vendor, atau campaign | Terbatas pada pemegang kartu yang disetujui bank |
| Batas belanja | Saldo dan limit per kartu yang diatur finance | Limit kredit dari bank |
| Visibilitas transaksi | Realtime, langsung memotong saldo | Umumnya terlihat lengkap di tagihan akhir periode |
| Bunga dan denda | Tidak ada, karena tidak ada utang | Ada jika tagihan tidak lunas atau terlambat |
| Arus kas | Dana keluar saat transaksi | Ada tenggat hingga tanggal jatuh tempo |
| Riwayat kredit | Tidak membangun riwayat kredit | Bisa membangun riwayat kredit perusahaan |
| Cocok untuk | Belanja tim, iklan, SaaS, vendor, perjalanan dinas | Kebutuhan yang butuh tenggat atau dana talangan |
Contoh: bisnis dengan belanja iklan Rp200 juta per bulan
Bayangkan sebuah brand online yang menghabiskan sekitar Rp200 juta per bulan untuk iklan di Meta, Google, dan TikTok. Angka ini adalah contoh ilustrasi, tetapi polanya umum di bisnis yang tumbuh lewat iklan berbayar.
Dengan kartu kredit perusahaan, tantangan pertamanya adalah mendapatkan limit yang cukup. Bank menilai kemampuan bayar perusahaan, sehingga bisnis yang masih muda atau belum punya laporan keuangan teraudit sering mendapat limit di bawah kebutuhan. Jika limit itu juga dipakai untuk langganan software dan perjalanan dinas, sisa limit untuk iklan bisa habis sebelum akhir bulan. Akibatnya, pembayaran iklan ditolak dan campaign berhenti tayang tepat ketika sedang berjalan baik.
Dengan kartu debit perusahaan, budget iklan disiapkan di depan. Finance bisa membuat satu kartu khusus untuk setiap platform, misalnya satu kartu untuk Meta dan satu untuk Google, masing-masing dengan limit bulanannya sendiri. Jika satu akun iklan bermasalah, kartu itu cukup dibekukan tanpa mengganggu campaign di platform lain. Setiap transaksi juga langsung terlihat, sehingga tim marketing dan finance memakai angka yang sama, bukan menunggu tagihan akhir bulan.
Ciputra Group adalah contoh nyata pola ini. Mereka memakai Monit untuk mengelola belanja iklan di berbagai entitas, dengan lebih dari 180 kartu diterbitkan. Ceritanya bisa dibaca di customer story Ciputra Group. Untuk cara menyusun budget iklan per campaign, lihat juga panduan rekonsiliasi budget iklan.
Kapan kartu kredit perusahaan masih masuk akal?
Kartu kredit tidak ketinggalan zaman. Untuk perusahaan yang sudah mapan, ada tiga hal yang sulit digantikan kartu debit.
Pertama, tenggat. Belanja hari ini baru dibayar pada tanggal jatuh tempo, jadi kas bisa diputar dulu untuk kebutuhan lain. Kedua, dana talangan. Saat ada kebutuhan mendesak dan saldo sedang tipis, limit kredit memberi ruang bernapas. Ketiga, fasilitas: poin, cashback, asuransi perjalanan, akses lounge, plus riwayat kredit perusahaan yang berguna ketika nanti mengajukan pinjaman.
Harganya terasa di operasional. Bank biasanya meminta laporan keuangan, umur usaha, dan kadang jaminan, padahal tidak semua pemilik bisnis bisa atau mau membagikannya, dan startup sering belum memenuhi syaratnya. Kartu yang disetujui pun jumlahnya sedikit, jadi satu kartu dipakai ramai-ramai dan sulit dilacak siapa membeli apa. Rincian transaksi baru lengkap saat tagihan keluar, lalu dicocokkan manual dengan bukti dari tim. Kalau tagihan terlambat dilunasi, bunga dan denda menyusul. Limit yang longgar juga membuat pengeluaran lebih mudah melewati budget.
Kapan kartu debit perusahaan lebih masuk akal?
Kartu debit unggul tepat di titik-titik yang bikin repot tadi.
| Yang sering merepotkan di kartu kredit | Jawaban kartu debit perusahaan |
|---|---|
| Pengajuan butuh laporan keuangan, kadang jaminan | Tanpa penilaian kredit, karena memakai dana sendiri. Lebih mudah didapat startup dan UMKM |
| Satu kartu dipakai bergantian | Satu kartu per orang, tim, vendor, atau campaign, masing-masing dengan limit dan aturan sendiri |
| Rincian baru terlihat di tagihan akhir bulan | Transaksi terlihat realtime, limit mingguan atau bulanan bisa diatur, kartu bisa dikunci ke merchant tertentu |
| Bunga, denda, dan belanja yang melewati budget | Tidak ada utang. Pengeluaran berhenti di dana yang disiapkan |
Ada harga yang perlu disebut dengan jujur. Saldo harus disiapkan lebih dulu, jadi belanja besar perlu direncanakan dan didanai di depan. Tidak ada tenggat, karena dana keluar saat transaksi. Kartu debit juga tidak membangun riwayat kredit perusahaan, dan reward atau asuransi perjalanannya umumnya lebih jarang dibanding kartu kredit premium.
Jadi kartu debit bukan pengganti fasilitas kredit. Fungsinya mengatur pengeluaran tim dengan dana yang sudah dimiliki perusahaan.
Mana yang cocok untuk bisnis Anda? Cek cepat
Pertanyaan yang lebih berguna daripada "mana yang lebih baik" adalah: masalah apa yang sedang ingin diselesaikan? Coba jawab empat hal ini.
- Siapa saja yang perlu membayar? Kalau banyak orang di tim, dari iklan, software, sampai perjalanan dinas, kartu debit per orang atau per kebutuhan lebih masuk akal. Kalau hanya direksi atau beberapa manajer, satu-dua kartu kredit mungkin sudah cukup.
- Apa yang sebenarnya sedang dikejar, tenggat atau kontrol? Butuh waktu bayar supaya kas aman? Kartu kredit. Dana sudah ada, tetapi sulit mengatur siapa belanja apa? Kartu debit.
- Sanggup menyerahkan laporan keuangan dan jaminan ke bank? Kalau belum atau enggan, kartu debit jauh lebih cepat didapat.
- Apakah tim masih sering menalangi pakai uang pribadi lalu mengajukan reimbursement? Kalau ya, masalahnya ada di alat bayar tim, dan itu urusan kartu debit.
Kalau jawabannya lebih banyak mengarah ke kartu debit, masalah bisnis Anda kemungkinan besar adalah kontrol pengeluaran, bukan akses ke kredit.
Bisakah perusahaan memakai keduanya?
Bisa, dan banyak perusahaan memang begitu. Kartu kredit dipegang segelintir orang untuk kebutuhan yang butuh tenggat, seperti pembelian aset atau perjalanan direksi. Kartu debit dibagikan ke tim untuk belanja rutin: iklan, langganan software, vendor kecil, dan operasional harian, masing-masing dengan limit dan pemilik sendiri.
Hasilnya, fasilitas kredit tetap ada, tetapi belanja harian tim tidak lagi bergantung pada satu kartu bersama. Untuk kebutuhan operasional lapangan, lihat juga perbandingan cash advance dan corporate card.
Seperti apa kartu debit perusahaan dari Monit?
Monit x bluCorporate Card adalah kartu debit korporasi hasil kolaborasi BCA Digital dan Monit, tersedia dalam bentuk fisik dan virtual. Kartu ini terhubung ke rekening giro bisnis di Monit yang disediakan BCA Digital, lalu dikelola dari platform Monit.
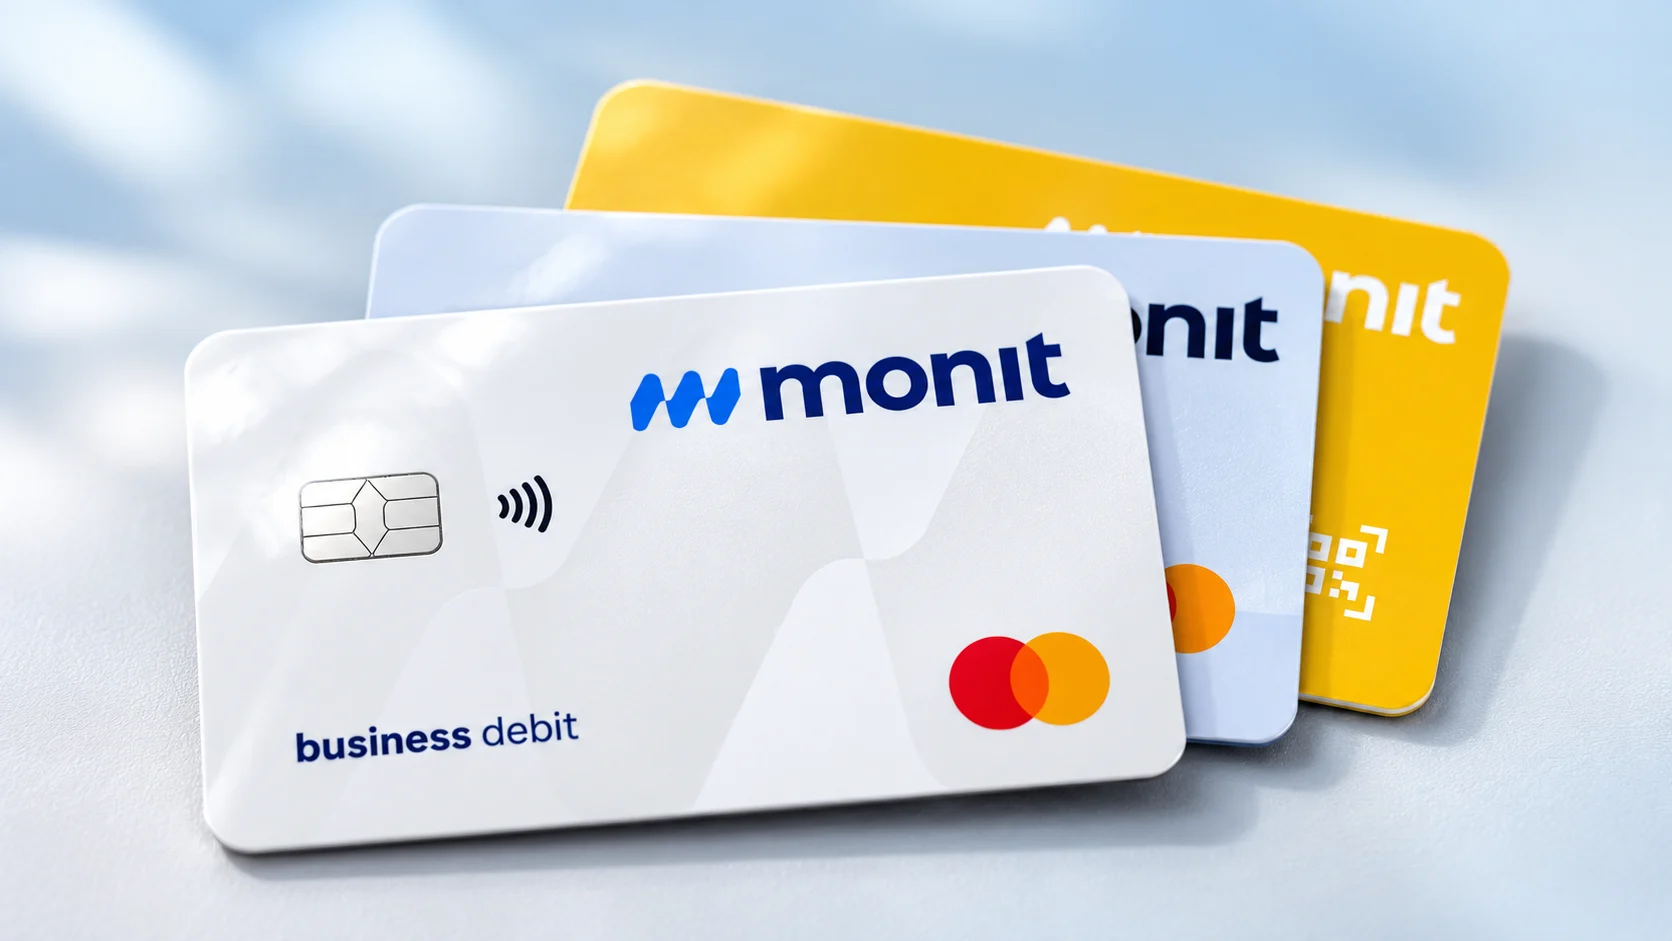
Yang bisa dilakukan tim finance di Monit:
- Menerbitkan kartu virtual dan fisik untuk karyawan, tim, vendor, atau campaign. Kartu virtual langsung aktif begitu dibuat. Ada juga kartu virtual QR untuk membayar lewat QRIS.
- Mengatur aturan per kartu: limit mingguan atau bulanan, kunci ke merchant tertentu, dan bekukan kartu seketika jika ada yang mencurigakan.
- Melihat setiap transaksi secara realtime, lengkap dengan siapa yang membayar, di mana, dan memakai kartu yang mana.
- Menyinkronkan transaksi ke software akuntansi seperti Xero, Jurnal, dan Odoo, lengkap dengan bukti transaksinya.
- Membuat saldo yang mengendap tetap produktif, dengan imbal hasil sekitar 2% pada saldo rekening.
Selain kartu, Monit juga menyediakan expense management, pembayaran tagihan, dan reimbursement di platform yang sama. Detail kartunya ada di halaman Monit Corporate Card.
FAQ
Mana yang lebih baik untuk perusahaan, kartu kredit atau kartu debit?
Tergantung kebutuhannya. Kartu kredit lebih baik jika perusahaan butuh tenggat pembayaran dan sudah lolos penilaian kredit bank. Kartu debit lebih baik jika tujuannya mengontrol belanja tim, membagi kartu ke banyak orang, dan melihat transaksi secara realtime tanpa risiko utang.
Apakah ada kartu kredit khusus untuk perusahaan?
Ada. Banyak bank di Indonesia menerbitkan kartu kredit korporat (corporate credit card) atas nama perusahaan. Pengajuannya umumnya membutuhkan dokumen legal, laporan keuangan, dan penilaian kemampuan bayar perusahaan.
Apa kekurangan kartu debit perusahaan?
Saldo harus disiapkan lebih dulu karena tidak ada fasilitas kredit, tidak ada tenggat pembayaran, dan penggunaannya tidak membangun riwayat kredit perusahaan. Reward dan fasilitas tambahan juga umumnya lebih sedikit dibanding kartu kredit premium.
Apa risiko memakai kartu kredit untuk bisnis?
Risiko utamanya adalah bunga dan denda jika tagihan tidak lunas tepat waktu, serta belanja yang melewati budget karena limit kredit terasa longgar. Jika satu kartu dipakai banyak orang, transaksi juga sulit dilacak dan dicocokkan dengan bukti.
Apa bedanya kartu debit perusahaan dengan kartu prabayar (prepaid)?
Keduanya memakai dana milik perusahaan, bukan pinjaman. Kartu prabayar biasanya diisi saldo terlebih dahulu, sedangkan kartu debit memotong saldo rekening yang terhubung. Dalam praktiknya, kartu debit perusahaan modern seperti di Monit menggabungkan keduanya: dana berasal dari rekening perusahaan, tetapi setiap kartu tetap punya limit sendiri yang diatur finance.
Apakah kartu debit perusahaan bisa dipakai untuk iklan Meta, Google, dan TikTok?
Bisa, selama kartunya berjaringan internasional dan saldonya mencukupi. Kartu virtual paling praktis untuk iklan karena bisa dibuat satu kartu per platform atau per klien, masing-masing dengan limit sendiri. Lihat juga kartu virtual untuk iklan digital.
Rizky Agusta
PenulisDigital Marketing Specialist
Rizky adalah Digital Marketing Specialist di Monit dengan pengalaman lebih dari dua tahun di content marketing, SEO, dan iklan berbayar, serta alur kerja pemasaran berbasis AI. Ia menempuh studi Komunikasi Pemasaran di Universitas Bakrie.