Corporate Card vs Kartu Kredit Bank untuk Bisnis Online
Corporate card dan kartu kredit bank sama-sama membantu pembayaran bisnis. Pelajari perbedaan kontrol, limit, visibilitas, dan rekonsiliasi sebelum memilih.
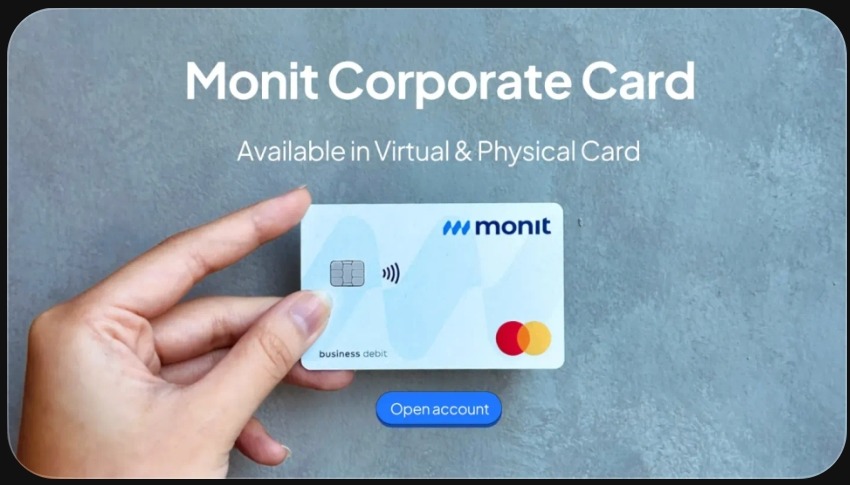
Foto realistis pemilik bisnis online dan finance lead membandingkan kartu perusahaan serta kartu kredit di meja kerja, tanpa logo atau data sensitif.
Corporate Card vs Kartu Kredit Bank untuk Bisnis Online
Corporate card dan kartu kredit bank sama-sama bisa dipakai untuk membayar kebutuhan perusahaan. Perbedaannya bukan hanya soal bentuk kartu atau sumber dana, tetapi juga cara perusahaan mengatur limit, siapa yang boleh membayar, kapan transaksi terlihat, dan bagaimana finance melakukan rekonsiliasi.
Untuk bisnis online dengan beberapa brand, campaign, software, atau anggota tim, pertanyaan utamanya adalah: apakah instrumen pembayaran yang dipakai memberi kontrol yang cukup tanpa membuat operasional terlalu lambat?
Apa perbedaan corporate card dan kartu kredit bank?
Secara umum, kartu kredit bank memakai fasilitas kredit dengan limit dan siklus tagihan dari penerbit. Corporate card adalah kartu yang diterbitkan untuk kebutuhan perusahaan dan biasanya dikaitkan dengan kontrol pengeluaran, pemegang kartu, atau kebijakan internal tertentu.
Namun istilah dan fitur tiap penyedia berbeda. Ada corporate card berbasis kredit, debit, atau saldo bisnis. Karena itu, jangan mengambil keputusan hanya dari label produknya. Tanyakan sumber dana, settlement, biaya, limit, acceptance, dan alur sengketa transaksi.
Kapan kartu kredit bank masih masuk akal?
Kartu kredit bank dapat cocok ketika perusahaan sudah memiliki proses yang rapi untuk:
- menetapkan pemegang kartu;
- memonitor limit dan tagihan;
- mengumpulkan bukti transaksi;
- mencocokkan transaksi dengan campaign atau cost center;
- menangani kartu hilang, fraud, dan transaksi yang disengketakan.
Kartu kredit juga bisa relevan bila kebutuhan perusahaan memang memerlukan fasilitas kredit. Detail bunga, grace period, biaya, dan kewajiban pembayaran harus ditinjau dari perjanjian penerbit.
Kapan corporate card lebih praktis?
Corporate card lebih menarik ketika kebutuhan utama perusahaan adalah pemisahan dan kontrol. Contohnya, bisnis ingin membuat kartu virtual berbeda untuk software, iklan, atau vendor tertentu; kartu fisik untuk perjalanan; dan aturan limit yang mengikuti tim atau proyek.
Halaman resmi Monit menjelaskan penggunaan kartu virtual untuk ads dan SaaS, kartu fisik untuk travel dan meals, serta visibilitas pengeluaran dalam satu akun. Halaman tersebut juga menyebut limit yang dapat disesuaikan, merchant lock, dan kemampuan freeze atau cancel. Acceptance serta konfigurasi aktual tetap perlu dikonfirmasi sebelum digunakan.
Perbandingan yang perlu diuji finance
| Pertanyaan | Kartu kredit bank | Corporate card terkontrol |
|---|---|---|
| Siapa yang memegang kartu? | Biasanya pemegang yang ditentukan bank/perusahaan | Dapat mengikuti kebutuhan tim atau tujuan |
| Kontrol merchant | Tergantung penerbit dan policy | Tanyakan apakah ada merchant lock atau aturan penggunaan |
| Visibilitas | Bisa mengikuti statement atau dashboard penerbit | Tanyakan real-time visibility dan detail transaksi |
| Limit | Mengikuti fasilitas dan pengaturan | Tanyakan limit per kartu, tim, atau tujuan |
| Rekonsiliasi | Perlu dicocokkan dengan statement dan bukti | Tetap perlu bukti; visibilitas tidak menggantikan policy |
| Sumber dana | Kredit atau fasilitas sesuai perjanjian | Bisa debit, saldo, atau skema lain; wajib diverifikasi |
Tabel ini adalah kerangka evaluasi, bukan klaim bahwa semua produk memiliki fitur yang sama.
Bagaimana memilih untuk bisnis online?
1. Petakan pola pembayaran
Daftar semua pembayaran rutin: iklan, marketplace, cloud, SaaS, domain, vendor kreatif, logistik, dan perjalanan. Tandai frekuensi, nominal, pemilik keputusan, serta risiko jika transaksi gagal.
2. Pisahkan kebutuhan berdasarkan risiko
Kartu untuk campaign iklan tidak harus memiliki aturan yang sama dengan kartu untuk perjalanan. Pembayaran recurring perlu owner dan tanggal review. Pembelian satu kali perlu limit dan approval yang berbeda.
3. Tentukan bukti minimum
Setiap transaksi sebaiknya dapat dihubungkan ke invoice, campaign, vendor, cost center, atau business purpose. Kartu yang lebih mudah dipantau tetap tidak otomatis membuat transaksi compliant.
4. Uji alur pengecualian
Tanyakan apa yang terjadi ketika limit perlu dinaikkan, kartu harus dibekukan, vendor mengganti rekening, atau transaksi ditolak. Proses pengecualian sering lebih menentukan daripada fitur saat kondisi normal.
5. Hitung biaya total
Bandingkan biaya kartu, transfer, settlement, administrasi, foreign exchange bila relevan, dan waktu kerja finance. Jangan hanya membandingkan cashback atau limit nominal.
Contoh setup untuk bisnis dengan dua brand
Brand A menjalankan iklan dan memiliki beberapa subscription. Brand B membayar vendor produksi dan perjalanan. Finance dapat membuat struktur kartu berdasarkan tujuan pembayaran, lalu menetapkan owner, limit, dan identifier transaksi per brand.
Setiap akhir periode, finance mencocokkan transaksi dengan invoice dan cost center. Bila ada transaksi lintas entitas, dokumen dan perlakuan akuntansinya perlu ditinjau oleh finance dan pihak berwenang. Jangan menganggap dashboard kartu sebagai pengganti pencatatan akuntansi.
FAQ
Apakah corporate card selalu lebih baik daripada kartu kredit bank?
Tidak. Pilihan tergantung kebutuhan kredit, kontrol, acceptance, biaya, settlement, dan kesiapan policy perusahaan.
Apakah kartu debit perusahaan tidak membutuhkan approval?
Tetap membutuhkan approval sesuai risiko transaksi. Sumber dana debit tidak menghapus kebutuhan budget owner, bukti, dan rekonsiliasi.
Apakah satu kartu cukup untuk semua pengeluaran bisnis online?
Sering kali satu kartu membuat owner dan rekonsiliasi lebih sulit. Struktur beberapa kartu bisa membantu, tetapi terlalu banyak kartu juga menambah administrasi. Mulai dari pemisahan yang memang punya tujuan.
Penutup
Bandingkan corporate card dan kartu kredit bank dari workflow, bukan dari nama produk. Pilih instrumen yang cocok dengan sumber dana, kontrol, acceptance, bukti transaksi, dan proses finance perusahaan.
Untuk mengevaluasi pengeluaran bisnis dengan kartu virtual atau fisik, lanjutkan ke Monit Get Started.
Catatan evidence: Informasi fitur Monit merujuk pada halaman resmi Business Debit Card dan Corporate Card. Biaya, acceptance, settlement, dan kelayakan akun perlu dikonfirmasi. Artikel ini tidak menetapkan nasihat kredit, pajak, atau akuntansi.